退職金をどう運用する?定年後に失敗しないための5つの考え方
 fps2025
退職金としてまとまったお金を受け取ると、「預金のままでいいのか」「NISAで運用した方がいいのか」と迷う方も多いのではないでしょうか。
数百万円、場合によっては1,000万円を超えるお金を一度に受け取るため、これまで積立投資をしてきた人でも判断は簡単ではありません。
退職金の運用で大切なのは、最初に金融商品を選ばないことです。
まず、これから使うお金、当面使わないお金、長期間運用できるお金に分ける。そのうえで、必要な部分だけを運用するのが基本です。
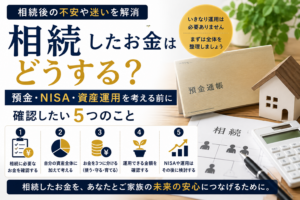
この記事では、退職金を受け取った後に後悔しないために、運用を始める前に確認したい5つのポイントを解説します。
退職金は「全部運用する」「全部預金する」の二択ではない
退職金について相談するときによくあるのが、「運用した方がいいですか」という質問です。
しかし、本来は運用するかどうかを先に決めるものではありません。
例えば退職金として2,000万円を受け取ったとしても、次のようにお金の役割は異なります。
- 住宅ローンの返済に使うお金
- 数年以内に自宅のリフォームや車の購入に使うお金
- 病気や介護などに備えて確保しておくお金
- 老後の生活費として取り崩すお金
- 10年以上使う予定がなく運用できるお金
近いうちに使う予定のお金まで値動きのある金融商品で運用すると、必要になったときに価格が下がっている可能性があります。
反対に、長期間使う予定のない資金まですべて預貯金に置いておくことが、その人にとって最適とも限りません。
退職金の運用は「いくら増やしたいか」より、「いつ、何に使うお金なのか」を整理するところから始めます。
1.まず老後の収支を確認する
退職金の運用を考える前に確認したいのが、これからの生活で毎年いくら不足するのかです。
例えば、年金などの収入が年間300万円、生活費などの支出が年間360万円なら、単純計算では年間60万円を金融資産などから補う必要があります。
一方、年金やその他の収入だけで基本的な生活費を賄える家庭なら、退職金を取り崩すペースは大きく変わります。
確認したいのは、主に次の項目です。
- 公的年金はいくら受け取れるか
- 何歳まで働く予定か
- 毎月の生活費はいくらか
- 住宅ローンは残っているか
- リフォームや車など大きな支出予定はあるか
- 医療・介護に備える資金をどの程度確保するか
退職金だけを見るのではなく、預貯金や有価証券なども含めた金融資産全体で考えることが重要です。
2.退職金を「使うお金・守るお金・育てるお金」に分ける
老後の収支を確認したら、資金を目的別に分けて考えます。
使うお金
日常生活費や、数年以内に予定している支出などです。
守るお金
予備資金や、医療・介護などに備えて確保しておく資金です。
育てるお金
当面使う予定がなく、価格変動を受け入れながら中長期で運用できる資金です。
重要なのは、退職金の全額を「投資できるお金」と考えないことです。
運用に回せる金額は、退職金の金額だけでは決まりません。
同じ退職金2,000万円でも、他に3,000万円の金融資産がある人と、預貯金がほとんどない人では、取れるリスクが違います。
3.退職金を一度に投資する必要はない
まとまった退職金を受け取ると、「せっかくなら早く運用した方がいい」と考えることがあります。
しかし、退職直後に急いで投資する必要はありません。
株式や投資信託などは価格が変動します。投資した直後に市場が下落することもあります。
特に、これまで大きな金額を運用した経験がない場合、数百万円単位の評価損が出ると心理的な負担も大きくなります。
そのため、次のような順番で考える方法があります。
- まず資産全体を整理する
- 運用できる金額を決める
- どの程度の値下がりまで許容できるか考える
- 必要に応じて時期を分けて投資する
「早く投資しなければ損をする」と焦らないことも、退職金を守るためには大切です。
4.NISAは有力な選択肢だが「退職金を入れる箱」ではない
退職金の運用を考えるとき、NISAを候補にする方も多いでしょう。
NISAでは、対象となる株式や投資信託などから得られる利益が非課税になります。
現在のNISAには、年間120万円の「つみたて投資枠」と年間240万円の「成長投資枠」があり、併用すると年間360万円まで投資できます。
非課税保有限度額は総額1,800万円で、そのうち成長投資枠で利用できるのは1,200万円までです。
ただし、NISAは税制上の制度であって、利用すれば資産が安全になるわけではありません。
NISA口座で株式や投資信託を購入すれば、当然ながら値下がりする可能性があります。
「退職金がある → NISAの枠を使い切る」ではなく、「長期間運用できる資金がある → 運用方法を決める → NISAを利用できるなら活用を検討する」という順番で考える方が自然です。
5.「何を買うか」より「どれだけ値下がりに耐えられるか」を考える
退職金の運用で気になるのは、「何を買えばいいのか」という点かもしれません。
しかし、その前に考えたいのがリスク許容度です。
例えば500万円を運用して、一時的に20%値下がりすると評価額は400万円になります。
100万円の評価損が出ても長期的な運用を続けられるのか。それとも不安になって売却してしまいそうなのか。
ここは非常に重要です。
一般に、値動きの異なる資産や地域などに分散することで、特定の資産だけに集中するリスクを抑えることができます。
ただし、分散投資をすれば元本割れしないという意味ではありません。
退職後は資産を増やすことだけではなく、必要に応じて取り崩して生活に使う時期でもあります。
そのため、現役時代の資産形成と同じ考え方だけではなく、**「運用しながら、どう使っていくか」**まで考える必要があります。
退職金運用で避けたい5つの失敗
1.退職金を受け取ってすぐに大部分を投資する
老後の収支や必要資金を確認する前に大きな金額を投資すると、後から現金が必要になったときに困る可能性があります。
2.「元本保証」と「高い利回り」を同時に求める
一般に、高いリターンを期待するほど価格変動などのリスクも大きくなります。安全性と収益性の両方を過度に求めないことが重要です。
3.金融機関で勧められた商品だけで決める
商品説明を聞くこと自体に問題はありませんが、その商品が自分の老後資金全体の中でどのような役割を持つのかを確認する必要があります。
4.NISAだから安全だと思う
NISAは利益が非課税になる制度です。投資商品の価格変動リスクがなくなる制度ではありません。
5.運用だけ考えて取り崩し方を決めていない
退職後は「いくら増えるか」と同時に、「何歳から、年間いくら取り崩すか」を考える必要があります。
退職金2,000万円なら、どう考える?
例えば、65歳で退職金2,000万円を受け取ったケースを考えてみます。
ここで「1,000万円を投資して、残り1,000万円を預金」というように、最初から割合を決める必要はありません。
まず、退職金以外の資産、公的年金、毎月の生活費、住宅ローン、今後予定している支出などを確認します。
その結果、数年以内に必要になる資金や予備資金として十分な現金を確保したうえで、長期間使わない資金が残るのであれば、その部分について運用を検討できます。
反対に、年金だけでは生活費が不足し、退職金を早い時期から取り崩す必要がある場合には、大きな価格変動を取れる資金は少なくなるでしょう。
「退職金2,000万円なら何割を運用すべき」という共通の正解はありません。
50代なら退職金を受け取る前から考えておく
退職金の運用は、実際に振り込まれてから考え始める必要はありません。
むしろ50代から、次の項目を整理しておくと、退職時の判断がしやすくなります。
- 退職金の見込額
- 公的年金の見込額
- 現在の金融資産
- 住宅ローン残高
- 退職後の生活費
- 何歳まで働くか
特に退職金は、長年かけて形成した大切な老後資産です。
受け取った直後に「何かに投資しなければ」と考えるより、受け取る前から老後の資金計画を作っておく方が落ち着いて判断できます。
よくある質問
退職金は運用した方がいいですか?
一律に運用した方がよいとはいえません。まず老後の収支、保有資産、今後の支出を確認し、当面使わない資金がどの程度あるかを確認します。
そのうえで、価格変動を受け入れられる資金について運用を検討します。
退職金を全部NISAに入れることはできますか?
NISAには年間投資枠があります。つみたて投資枠と成長投資枠を合わせた年間投資枠は360万円です。
また、NISAを利用するかどうかと、退職金のうちいくらを運用すべきかは別の問題です。
60代から資産運用を始めても遅くありませんか?
年齢だけで判断するものではありません。
資金をいつ使う予定なのか、どの程度の価格変動を受け入れられるのか、他にどの程度の資産や収入があるのかによって判断します。
退職金は一括投資と分割投資のどちらがいいですか?
どちらが常に有利とはいえません。運用期間やリスク許容度によって判断が異なります。
特にまとまった資金の運用経験が少ない場合には、投資時期を分けることで心理的な負担を抑えられることがあります。
まとめ|退職金は商品選びより先に「使い道」を決める
退職金の運用で最も重要なのは、どの商品を買うかではありません。
まず、
- 老後の収支を確認する
- 使うお金・守るお金・育てるお金に分ける
- 一度に投資する必要があるか考える
- NISAは目的ではなく手段として利用する
- 自分が許容できるリスクを確認する
という順番で整理します。
退職金は「増やすお金」である前に、これからの生活を支える大切な資産です。
運用だけを見るのではなく、年金・預貯金・今後の生活費まで含めて考えることが、退職金の運用で大きな失敗を避ける第一歩です。
退職金をどう配分すればよいか迷っている方へ
「退職金をどのくらい運用してよいのか」「NISAを使うべきか」「預金をいくら残せばよいのか」は、退職金の金額だけでは判断できません。
公的年金、現在の資産、毎月の生活費、住宅ローン、今後予定している支出などを一緒に整理すると、運用できる資金と守るべき資金が見えやすくなります。
FPサロンでは、特定の商品を選ぶことからではなく、まず退職後のお金の全体像を整理するところからご相談いただけます。
参考情報
- 金融庁「NISA特設ウェブサイト」
- 金融庁「資産形成の基本」
※本記事は2026年8月時点の制度・情報に基づく一般的な解説です。投資には価格変動等により元本割れとなる可能性があります。具体的な投資判断は、ご自身の資産状況、運用目的、リスク許容度などを踏まえてご検討ください。